难盈利是当前商业条件下的常态,护城河在工程调优与商业利用率——基于《中国词元工厂发展白皮书(2026)》的深度解读。
2026年,中国AI产业进入推理产能规模化、词元服务标准化、算力运营精细化的产业化深水区。科智咨询联合算力海洋发布《中国词元工厂发展白皮书(2026)》,首次构建了一套可复现、可审计的词元工厂全生命周期测算体系。重读这份白皮书,我们想与行业分享两个判断。
第一个判断关于“能不能赚钱”:在当前商业利用率与词元市场价格的双重约束下,词元工厂整体难盈利——多数项目处于保本打平甚至略亏的状态。GPU采购价格高企、商业利用率不足(尤其是夜间等谷时段大量产能空转)、词元价格竞争加剧,三重因素叠加,使投入产出难以支撑经济模型盈利。
第二个判断关于“靠什么赚钱”:盈利的护城河不在硬件规模,而在于两点——工程调优能力,以及对集群的商业利用率。在硬件价格不可控的情况下,能靠软件把单位硬件的词元产能提上去、靠运营让机器在白天和夜间都充分奔跑的玩家,才能守住收入底线。本文以这两个观点为主线,从白皮书的测算体系中提取证据展开论述。
一、难盈利是常态:商业利用率与价格边界下的行业现实
(一)行业平均运营水平:保本打平与略亏是常态
白皮书以128台标准集群、双硬件路线、5年直线折旧的统一口径,构建了全生命周期测算模型。其中最能说明问题的是行业通用基准场景——商业利用率60%、价格实现率65%——下的测算结果,它代表当前国内词元工厂的平均运营水平。
在这一场景下,采用英伟达GPU的集群,年净利润紧贴盈亏平衡线,处于保本打平边缘,商业利用率或价格实现率稍有下行,项目就会转入亏损;采用华为昇腾910B等国产GPU的集群,由于硬件成本结构不同、单台采购价格显著更低,盈利模式可能是另一套——在同等运营条件下能够实现盈利,安全边际相对更厚。
白皮书的测算同时显示,两条路线的盈亏临界点,都要求商业利用率与价格实现率的乘积达到一定水平,行业平均运营水平下的安全边际普遍偏薄。换句话说,行业整体正处在盈亏平衡线附近、盈利承压的阶段;“保本打平”与“略亏”,是当前多数词元工厂的现实状态。
(二)为什么难盈利:三重因素挤压
其一,GPU价格高企。受全球供应链紧张、出口管制与存储缺货等因素叠加,当前英伟达8卡服务器在国内市场处于高溢价区间,已远超项目五年周期实现正现金回报的“投资价值红线”,纯商业化运营难以在合理周期内收回初始投资。
其二,商业利用率不足。新建项目投产初期客户流量储备不足,商业利用率长期低于盈利门槛;尤其夜间等谷时段,大量产能空转,固定成本无法有效摊薄。
其三,词元价格竞争加剧。行业推理产能集中释放、市场阶段性供过于求,词元成交单价持续下行,进一步压缩利润空间。
高资本开支、低利用率、价格下行三重因素叠加,投入产出自然难以让经济模型盈利——这也解释了为什么行业普遍出现“算力规模大、有效产出低、投资回报不及预期”的现象。
(三)利用率是最关键的变量
白皮书的敏感性分析给出了一个对行业认知极具冲击力的排序。在商业利用率、词元成交单价、有效吞吐系数、电力成本、硬件采购成本五个核心变量中,按对内部收益率(IRR)的影响权重排序如下:
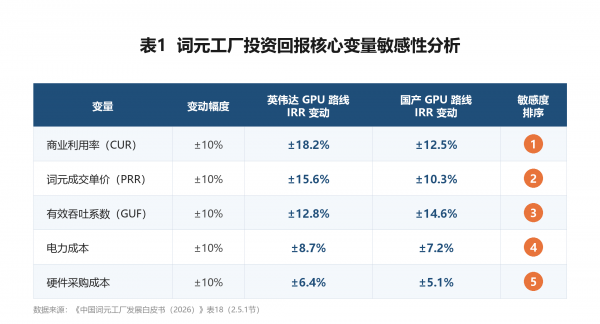
商业利用率对项目收益的影响权重居各变量之首,硬件采购价格的影响权重则排在末位。这意味着,把精力花在压低单台服务器的采购价上,对投资回报的改善相当有限;真正决定项目盈亏的,是能不能把产能卖出去、卖到多高的利用率。负载获取与运营能力,才是词元工厂价值创造的核心来源——这与行业普遍“重硬件采购、轻负载运营”的投资惯性正好相反。商业利用率稳定在65%以上是盈利的核心前提,低于60%则基本丧失投资价值。
二、护城河在哪:工程调优与商业利用率
(一)工程调优:硬件不可控,软件来提产
白皮书的成本测算揭示了一个容易被忽略的事实:在两条硬件路线的年度现金运营支出中,第一大支出都不是电力,而是技术团队与模型优化——英伟达GPU路线该项占比约26%,国产GPU路线约36%;电力成本退居其后,占比不足两成。运营期成本结构的核心,已经从硬件与电力,转向了技术能力。
与成本结构相对应的是收益侧的软件杠杆:同样硬件条件下,通过KV缓存优化、算子融合、多模型调度、P/D动态编排等软件手段,可将有效吞吐提升1.5至2倍,单位词元成本降低30%以上。这与敏感性排序相互印证——有效吞吐系数(反映软件优化成效)对IRR的影响,排位高于电力与硬件采购成本。
当硬件采购价格不可控时,工程调优能力就是决定“单位硬件能产出多少词元”的核心变量。硬件资源的购买是一次性的、可比的,而软件能力是持续性的、差异化的——谁能在同样的卡上跑出更多有效词元,谁就掌握了成本曲线的主动权。
(二)商业利用率:让机器充分奔跑
词元工厂的固定成本结构决定了“空转即亏损”。白皮书对流量爬坡风险的量化显示:利用率每下降10个百分点,项目IRR将下滑10至17个百分点,回收期拉长0.5至1年。
白皮书的商业峰谷利用率模型进一步说明,利用率问题不仅是“总量不足”,更是“结构失衡”:按全天24小时分时段加权核算,基准情境下商业利用率为61%,保守情境44.4%,进取情境80%;其中白天峰值时段的利用率可达90%以上,而夜间谷时段往往只有20%至35%——机器在晚上大量空转。
要改变这种状态,白皮书给出的路径是:一是采用“算力租赁+Token分成+集采订单”的混合业务模式,投产初期以传统算力租赁填充空闲产能、锁定基础现金流;二是提前与头部模型厂商、运营商签订长期框架订单并约定最低采购量,缩短流量爬坡周期;三是通过出海错峰,把夜间空闲产能用起来。说到底,就是让机器尽可能充分地奔跑——把白天和晚上的利用率都提上去,收入才立得住。
(三)护城河的转移:从资本开支到运营能力
把两个观点合在一起,可以得出白皮书隐含的产业判断:词元工厂的竞争壁垒,正在从“买得起多少卡”转向“把卡用出多少词元”。工程调优决定成本曲线,商业利用率决定收入上限,两者都属于运营能力,而非资本规模。
对投资与建设方的直接含义是:先锁定订单,再建设产能,以销定产。在商业利用率与价格边界都偏紧的当下,把赌注从资本开支押到负载获取与精细运营上,才是穿越盈利边界的方式。
结语
白皮书结语写道:真正具有产业意义的Token,不是被计数出来的Token,而是能够在确定的质量、时延、能耗和成本边界下,被持续交付、可信计量并形成商业价值的Good Token。这句话可以看作本文两个观点的总注脚——词元工厂的盈利生死线,不在账本上的资本开支,而在市场端的商业利用率;词元工厂的长期护城河,不在机房里的硬件规模,而在工程侧的调优能力与运营。
从“设备规模”走向“可验证服务产能”,本质上是把算力从一项资产生意,做成一门产出生意。在这门生意里,赢家不是买得起卡的人,而是能让机器持续奔跑、把Token变成可计量、可交付、可盈利产出的人。
(数据来源说明:本文测算数据均引自《中国词元工厂发展白皮书(2026)》,科智咨询×算力海洋联合发布,2026年8月;文中盈利结论均为方向性判断,具体项目收益以现场POC实测为准。)
如需获取完整版白皮书内容
请扫码填写表单
我们将尽快发送至您的预留邮箱
本文采摘于网络,不代表本站立场,如有侵权,请联系删稿。转载联系作者并注明出处:http://www.china-datacenter.com/show-1709.html